


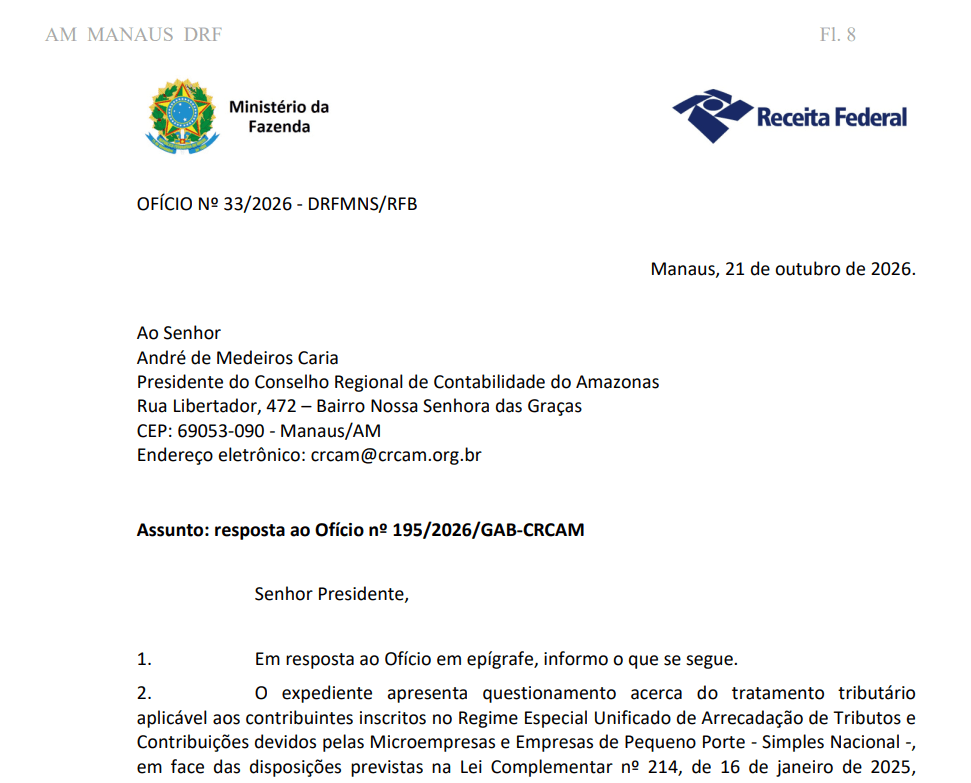
A Receita Federal do Brasil, por meio da Delegacia em Manaus, encaminhou ao Conselho Regional de Contabilidade do Amazonas (CRCAM), no dia 21 de outubro de 2026, resposta ao Ofício nº 195/2026/GAB-CRCAM, que trata da aplicação da alíquota zero da Contribuição sobre Bens e Serviços (CBS) nas operações internas realizadas na Zona Franca de Manaus (ZFM) e nas Áreas de Livre Comércio (ALC) por empresas optantes pelo Simples Nacional.
O questionamento foi encaminhado pelo CRCAM, por meio de sua Câmara Técnica, em 30 de setembro de 2026, com o objetivo de obter esclarecimentos sobre a interpretação dos dispositivos da Lei Complementar nº 214/2025, especialmente os artigos 451 e 466, que tratam da redução a zero da alíquota da CBS nas operações abrangidas pelos incentivos fiscais da região.
Em resposta, a Receita Federal apresentou seu entendimento de que a redução a zero da alíquota da CBS não se aplica à parcela da contribuição recolhida por meio do regime unificado do Simples Nacional, quando a empresa não tiver optado pela apuração da CBS pelo regime regular.
Segundo a manifestação do órgão, os contribuintes que permanecem no regime unificado devem seguir as regras específicas da legislação do Simples Nacional. Dessa forma, a Receita Federal entende que a redução da alíquota prevista nos artigos 451 e 466 da Lei Complementar nº 214/2025 não alcança a parcela da CBS recolhida dentro da sistemática unificada.
A Receita Federal também esclareceu que, conforme seu entendimento, a possibilidade de usufruir da alíquota zero nessas operações fica restrita às empresas optantes pelo Simples Nacional que escolherem apurar a CBS pelo regime regular, observadas as condições estabelecidas na legislação vigente.
Quanto aos requisitos cadastrais e de habilitação para usufruir do benefício, a resposta da Receita Federal destaca a necessidade de atendimento às condições previstas no artigo 435 do Decreto nº 12.955, de 29 de abril de 2026, que regulamenta a CBS.
Importante: As informações apresentadas nesta notícia refletem exclusivamente a manifestação e o entendimento formal da Receita Federal do Brasil, conforme disposto no Ofício nº 33/2026 – DRFMNS/RFB, não representando, necessariamente, o posicionamento institucional do Conselho Regional de Contabilidade do Amazonas (CRCAM).